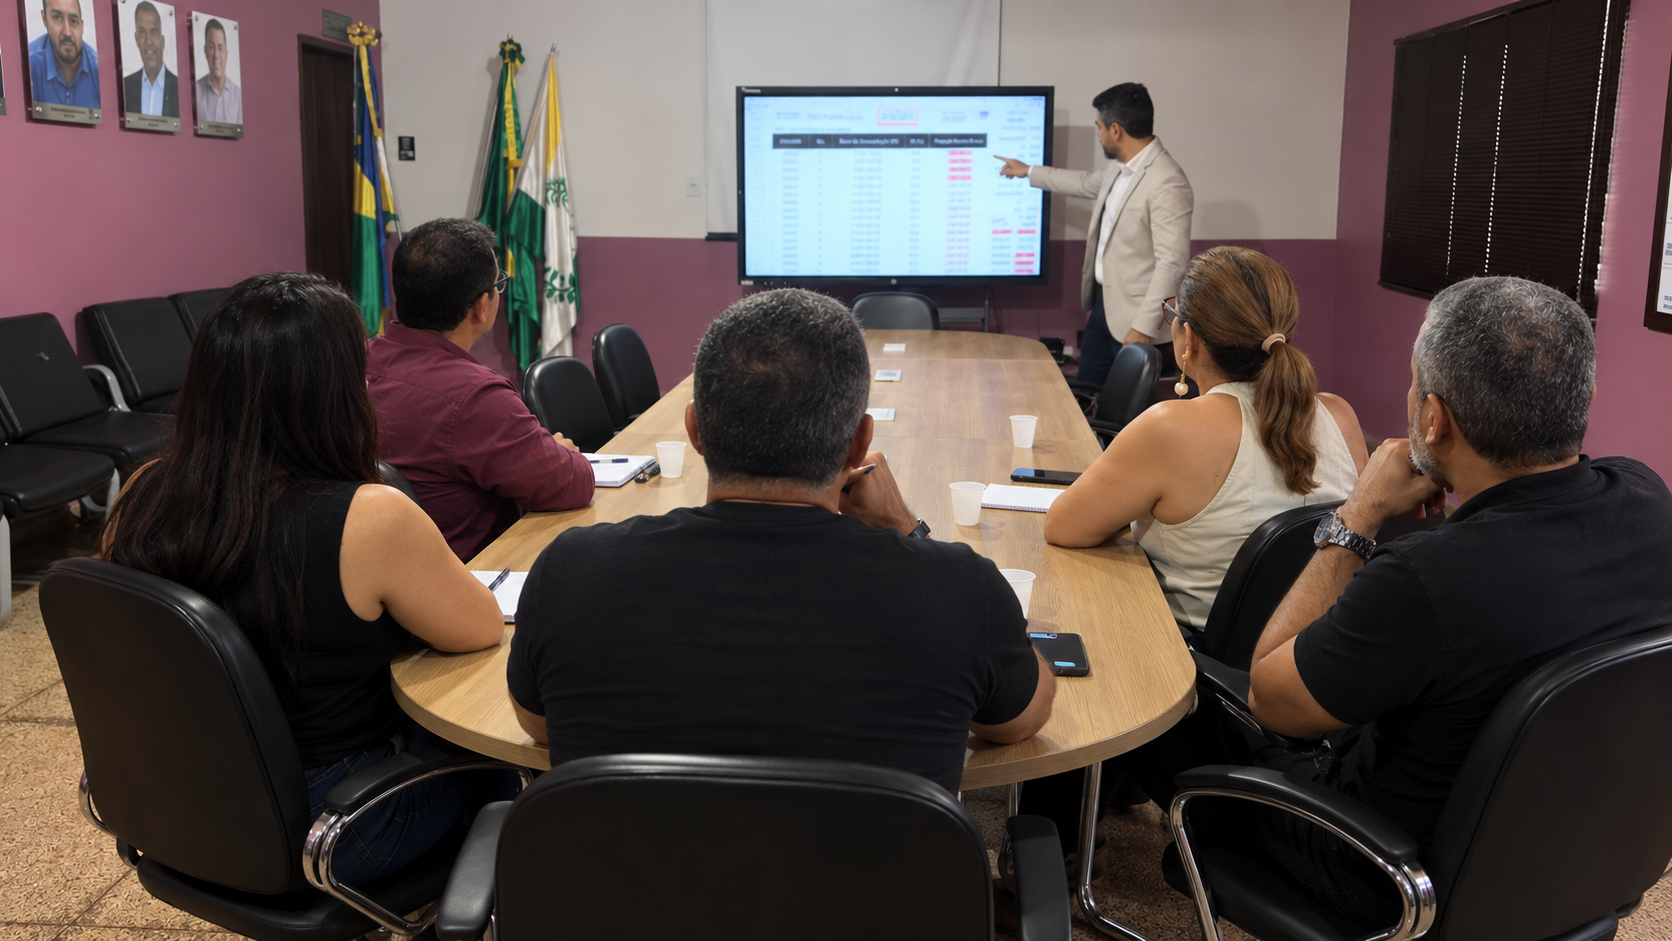
A Prefeitura Municipal de Nova Mamoré recebeu nesta terça-feira, 20 de outubro, às 10h, o resultado do Estudo de Vinculação de Receitas do Instituto de Previdência de Nova Mamoré (IPRENOM). Participaram da reunião o prefeito Marcélio Brasileiro, o Presidente do Iprenom, Reni Parente, o Contador Geral da Prefeitura, a Presidente do Conselho Deliberativo do Iprenom, o Controlador Geral, a Procuradora Geral do Município e o advogado e consultor previdenciário Anderson Coelho, da Eficaz Consultoria, que apresentou o trabalho. Os cálculos atuariais ficaram a cargo dos responsáveis técnicos Maurício Zorzi e Pablo Pinto.
Por que o estudo foi feito?
A Constituição Federal, no artigo 40, determina que o regime próprio de previdência dos servidores tenha caráter contributivo e solidário. Isso significa que ele é custeado pelo Município, pelos servidores ativos, pelos aposentados e pelos pensionistas, sempre com critérios que preservem o equilíbrio financeiro e atuarial. Em outras palavras, o fundo previdenciário precisa ter recursos suficientes para pagar, hoje e no futuro, todas as aposentadorias e pensões que já assumiu.
A Lei Federal nº 9.717/1998, que traz as regras gerais dos regimes próprios, exige que eles sejam organizados de modo a garantir esse equilíbrio, com avaliação atuarial periódica. A mesma lei estabelece que o ente federativo responde pela cobertura de eventuais insuficiências financeiras do regime. A Portaria MTP nº 1.467/2022, do Ministério da Previdência, regulamenta essas normas. Ela determina que o equilíbrio seja verificado em avaliações atuariais anuais e que a lei do ente preveja as contribuições e os aportes necessários para cobrir o déficit atuarial, com base nessas avaliações.
Foi justamente a avaliação atuarial que acendeu o alerta. Em dezembro de 2025, o déficit atuarial do IPRENOM era de R$ 21,1 milhões. Na avaliação com data-base em abril de 2026, ele passou para R$ 46,4 milhões, um aumento de cerca de 120% em quatro meses. O principal fator foi o crescimento de 37,5% na média salarial dos servidores ativos, que eleva o valor dos benefícios futuros.
O custo do caminho atual
Para cobrir esse déficit, o plano de amortização vigente prevê contribuições suplementares do Município sobre a folha dos servidores ativos: 3,00% em 2026, 4,50% em 2027 e 5,06% a partir de 2028. Na prática, o aporte municipal começa em R$ 1,58 milhão em 2026 e chega a R$ 2,91 milhões por ano em 2035. Na avaliação anterior, o aporte previsto para 2026 era de R$ 768,6 mil.
Diante desse quadro, o estudo avaliou alternativas para reforçar o fundo previdenciário sem depender apenas do aumento dessas contribuições sobre a folha.
Fora discutido 3 cenários:
- Cenário 1 – contribuição patronal sobre aposentados e pensionistas: o Município passaria a recolher a contribuição patronal também sobre a folha de inativos, de forma escalonada, começando com 10% da folha em 2026 e chegando a 100% em 2035. Nesse cenário, o déficit cai para R$ 23,3 milhões.
- Cenário 2 – vinculação do Imposto de Renda Retido na Fonte (IRRF): o IRRF incidente sobre os salários dos servidores ativos e sobre os benefícios de aposentados e pensionistas, que já pertence ao Município por força do artigo 158 da Constituição, passaria a ser destinado ao instituto. O valor presente dessa receita é estimado em R$ 28,1 milhões, e o déficit cairia para R$ 18,2 milhões.
- Cenário 3 – as duas medidas combinadas: com a soma dos cenários 1 e 2, o resultado atuarial deixa de ser negativo e o IPRENOM passa a apresentar superávit de R$ 4,8 milhões.
Economia para o Município
Além de equilibrar a previdência, a vinculação reduz o custo para os cofres municipais. De 2026 a 2035, o plano de amortização atual custaria cerca de R$ 26,5 milhões ao Município. Com a vinculação de receitas, esse valor cai para aproximadamente R$ 20,3 milhões, uma economia estimada de R$ 6,2 milhões em dez anos.
Novos cenários serão estudados
O prefeito Marcélio Brasileiro recebeu bem as soluções apresentadas e reconheceu a importância do estudo para a saúde financeira do IPRENOM. Mesmo assim, pediu que a consultoria elabore novos estudos, com outros cenários de vinculação de receitas, antes de qualquer definição.
A medida busca dar mais segurança à decisão. Como o estudo trata de compromissos de longo prazo, que alcançam várias gestões, a ampliação da análise permitirá:
- comparar alternativas com diferentes percentuais e prazos de implantação;
- medir com mais precisão o impacto de cada opção no orçamento municipal e nos limites da Lei de Responsabilidade Fiscal;
- identificar o modelo que melhor equilibre a sustentabilidade da previdência e a capacidade financeira do Município.
Os novos cenários serão elaborados pela Eficaz Consultoria em conjunto com o IPRENOM e apresentados à gestão municipal em uma nova reunião. Qualquer mudança no custeio do regime depende de aprovação de lei e de nova avaliação atuarial. O objetivo é garantir a segurança das aposentadorias e pensões dos servidores de Nova Mamoré com responsabilidade fiscal.
Estudo de vinculação de receitas mostra que é possível transformar um déficit atuarial de R$ 46,4 milhões em superávit, com economia estimada de R$ 6,2 milhões aos cofres municipais em dez anos.
Fonte: Coordenadoria de Comunicação da Prefeitura de Nova Mamoré